顺络电子2023年营收突破50亿 LTCC与精密陶瓷业务发展解析
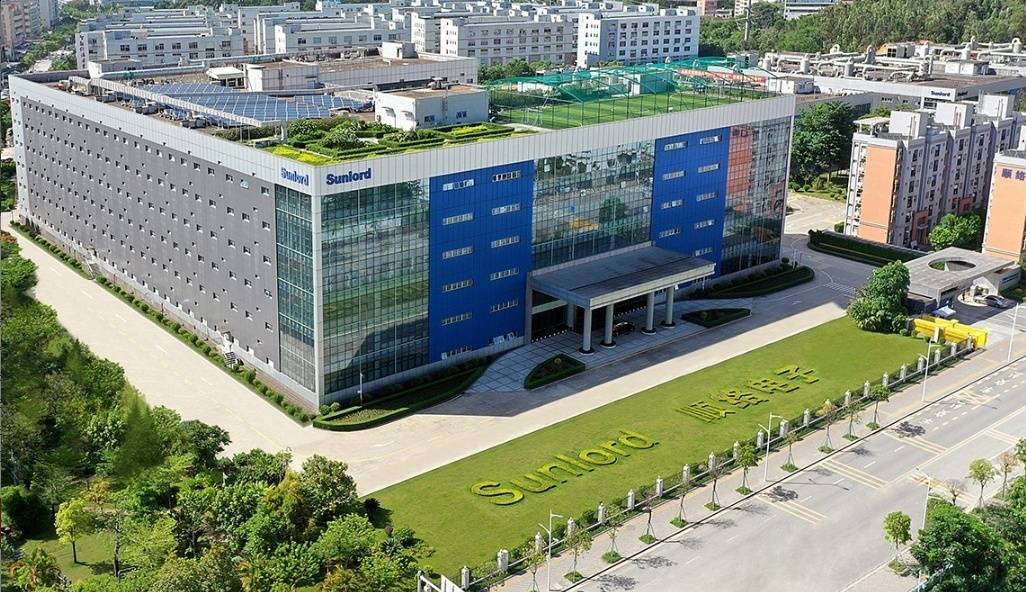
顺络电子作为国内电子元器件领域的龙头企业,2023年交出了一份亮眼的成绩单:全年营收首次突破50亿元大关。在电感、电阻等传统业务稳步增长的公司在新兴赛道——LTCC(低温共烧陶瓷)和精密陶瓷领域的布局也备受关注。这两项业务的发展态势,不仅关乎顺络电子的第二增长曲线,也折射出中国电子元器件产业向高端化升级的进程。
一、LTCC业务:5G与汽车电子双轮驱动
LTCC技术凭借其高频、高可靠性、易于集成等优势,在5G通信、智能手机、汽车电子、物联网等领域应用广泛。顺络电子在LTCC领域深耕多年,已形成从材料、设计到制造的完整能力。2023年,公司LTCC业务保持了较快的增长势头,主要得益于两方面需求拉动:
- 5G基站与终端:5G频段更高、频带更宽,对滤波器、天线等射频器件提出了小型化、高性能的要求。顺络电子的LTCC滤波器、巴伦、耦合器等产品已进入主流通信设备商和手机厂商供应链,出货量稳步提升。
- 汽车电子:智能汽车对高频、高温、高可靠性元器件的需求激增。顺络电子的LTCC产品在车载通信、雷达、娱乐系统等场景加速渗透,成为汽车电子业务的重要增长点。
不过,LTCC市场也面临日系厂商(如村田、TDK)的激烈竞争,顺络电子持续加大研发投入,提升产品性能与良率,逐步缩小与海外龙头的差距。
二、精密陶瓷:从结构件到功能件的进阶
精密陶瓷业务是顺络电子另一大战略方向。精密陶瓷具备高强度、高硬度、耐高温、耐腐蚀、绝缘性好等特性,广泛应用于智能穿戴、电子烟、汽车、医疗等领域。顺络电子的精密陶瓷产品主要包括智能穿戴陶瓷外观件、陶瓷基板、陶瓷封装管壳等。
2023年,公司精密陶瓷业务呈现出以下特点:
- 智能穿戴驱动外观件增长:随着智能手表、TWS耳机等产品的普及,陶瓷外观件因其质感与电磁屏蔽优势受到青睐。顺络电子已进入多家头部可穿戴品牌供应链,产能利用率维持高位。
- 陶瓷基板与封装管壳取得突破:在IGBT、LED、射频器件等功率与高频场景,陶瓷基板需求旺盛。公司在该领域的技术积累逐步转化为订单,有望成为未来重要增长极。
- 垂直整合降本增效:顺络电子具备从陶瓷粉体制备到成品加工的全链条能力,这有助于降低成本、快速响应客户需求。
尽管精密陶瓷业务整体规模尚不及传统电感,但其毛利率较高,且市场空间广阔。随着新能源汽车、光伏、储能等行业的兴起,精密陶瓷零部件需求持续增长,顺络电子有望从中受益。
三、总体展望:研发投入与产能布局并重
2023年营收突破50亿,是顺络电子发展史上的里程碑。在LTCC和精密陶瓷两大新业务上,公司均展现出良好的成长性,但也面临技术迭代、客户认证周期长、国际竞争等挑战。顺络电子需要继续加大研发投入,提升材料与工艺水平,同时加快产能建设,抓住国产替代与下游应用爆发的机遇。
从长远看,电子元器件行业正朝着微型化、高频化、集成化、高可靠方向演进,LTCC和精密陶瓷恰好契合这一趋势。如果顺络电子能在这两个领域持续突破,其营收结构将更加多元,盈利能力有望进一步增强,从而在全球电子元器件格局中占据更有利的位置。
如若转载,请注明出处:http://www.as-electric.com/product/33.html
更新时间:2026-11-01 20:45:51